2015年6月17日 星期三

信評機構示警 壽險匯損風險升高


2015-06-18 03:41:57 經濟日報 編譯吳國卿/綜合外電

債信評級機構警告,台灣壽險業者持續擴大海外投資,加上新台幣升值,已使業者面對的風險升高。
截至4月底,台灣壽險業者持有的外國資產占總資產比率升至52%,高於去年12月的50%和2011年的38%。惠譽和穆迪已給台灣壽險業者負向的債信展望,理由是台灣公債殖利率跌至日本以外亞洲地區的最低水準,促使壽險業者轉而投資海外資產。
新台幣兌美元2015年迄今升值1.8%,兌歐元漲幅更達9.6%。標普台灣子公司中華信評指出,強勢新台幣已升高壽險業新台幣18.97兆元(6,100億美元)資產面臨的風險。過去兩年新台幣走軟促使業者減少避險以擴大獲利,但新台幣回升侵蝕了業者提撥的匯損準備金。
中華信評分析師謝雅瑛:「若壽險業者增加海外部位的速度不變,我們將很擔心。過去兩年避險的誘因很弱。新台幣若持續升值,將耗損業者許多準備金。」中華信評估計業者2013、2014年的外匯投資70%有避險,低於之前的75%。
謝雅瑛說,持有海外資產增加,導致台灣壽險業者平均風險評量水準下降,升高個別公司遭降評的可能性。
迄4月30日,台灣壽險業者持有海外資產達新台幣8.9兆元,高於去年12月的8.3兆元。
彭博的數據顯示,目前台灣10年期公債殖利率為1.52%,比同期美國公債低79個基點。
南韓壽險業者2014年持有海外資產僅占6%,南韓10年期公債殖利率比美債高10個基點。
穆迪指出,台灣最大壽險業者國泰人壽未避險的外匯部位2014年升至22%,高於2013年的17%。
國壽表示,未避險比率雖升高,但公司利用衍生性金融商品來保護資產,並維持外匯準備。
穆迪雖給台灣壽險業的評級負向展望,對部分業者的評量卻較佳,例如給國泰人壽Baa2的評級正向展望,給台灣第二大壽險業者富邦人壽A3的評級(比國泰高二級)則給予穩定展望。

2015年6月1日 星期一

台灣金融業真的這麼「好賺」?

台灣金融業真的這麼「好賺」?


圖片來源:劉國泰

瀏覽數

33780

台灣金融業真的這麼「好賺」?

作者:張翔一、李立心  天下雜誌566期
OBU法規鬆綁、壽險資產重估與投資收益,讓台灣金融業去年獲利暴衝。 但虛實參半的榮景背後,卻帶來新的挑戰。
去年全台灣最風光的產業,恐怕不是「幾家歡樂幾家愁」的科技業、不是年底才迎來原物料價格大跌的傳產業,也不是受惠觀光人次創新高的服務業,而是掌管你我荷包的金融業。
今年初,金管會主委曾銘宗語帶得意地宣布,根據金管會內部統計,二○一四年全台金融業,預計創下高達五千億台幣的稅前盈餘,不僅較一三年大幅成長逾二○%,更創下歷史新高。
攤開金融業財報,除了證券業表現平平外,全體銀行業單是去年前三季的稅前盈餘,就高達二六一八億元,比前年全年還高出一百億。壽險業的獲利也突破千億元大關,全年獲利上看一千三百億,是一三年的整整兩倍。
銀行業全靠OBU大補帖
「今年,金融業獲利要再成長五%到一○%,續創歷史新高,」新春記者會上曾銘宗喊出獲利目標,活脫脫像個金控董事長。
不過一年,金融業就真的脫胎換骨,競爭力大躍進了嗎?五千億獲利的虛實真相到底為何?
去年,國內銀行業獲利的大補帖,是傲人的「海外獲利」。雖然項目是「海外獲利」,但說穿了,就是境內關外的「國際金融業務分行」(OBU)。
數字會說話。金管會估算,去年全台銀行業,稅前盈餘共賺了三三二八億台幣,其中單單「國際金融業務分行」一項的稅前盈餘,就超過一二○○億台幣,足足佔全體銀行業獲利的三成六,較前年大幅成長六六%,約五百億台幣。
為何國際金融業務分行這麼好賺?答案必須先從這個分行是什麼講起。
國際金融業務分行,是國內銀行在境內設立的虛擬境外分行。當中客戶的存款和銀行的放款,都視同在境外執行,不僅資金可自由調動,也不受國內所得稅法(如利息收入應納綜合所得稅)的規範。其客戶僅限境外企業和持有外國護照的個人。
近幾年,政府陸續鬆綁OBU相關法規,國際金融業務分行「方便」、「節稅」的特色,頓時成為台商新寵,全台各銀行的海外資產規模,從○九年的不足三兆,暴增到去年中的七兆台幣。
沒禁止的,都可賣了
去年初,曾銘宗再加碼放寬OBU法規,允許銀行業OBU理財商品,採「負面表列」監管。意思是,銀行業者除了主管機關禁止的新台幣計價的商品外,其餘避險基金、結構型商品、連動債在內,各種琳瑯滿目的金融商品都能賣。
「這項政策,讓OBU整個活了起來,」去年OBU獲利第一名,兆豐銀行總經理魏美玉說。
台大經濟系教授林建甫也指出,過去台灣資金外流,OBU業務擴大開放,等於讓國內銀行能做外國銀行一直在做的境外金融,讓國內銀行業賺「過去沒賺到、現在補賺回來」的錢。
客戶多了理財管道,對銀行而言更好的是,OBU理財商品手續費約在五%到一○%間,遠高於境內財富管理約二%到五%的行情。
然而,這項銀行、客戶雙贏的開放,也造成國內金融市場的新怪象和新風險。
場景來到台北市基隆路二段一間不起眼的住商大樓。當中一間三十坪不到的辦公室,竟然擠滿了約十組客人和奔走其間的業務專員。
金融服務 一國兩制
「我們有多種配套方案,可以協助您成立境外投資公司,同時申請國內銀行的OBU帳戶,不僅可以『合法節稅』,還能輕鬆投資佈局全球,」業務專員熟練地對來訪客戶說明。
說穿了,這家收取高額佣金的「顧問公司」,就是協助台灣富人變身「假外資」的代辦機構。台灣銀行業大賺錢的背後,反映台灣的金融服務也漸漸變成一國兩制,形成另一種社會不公。
不少其實是台灣人為了避稅,成立境外紙上公司而來。把現金轉存到國際金融業務分行,個人利息頓時變成「海外企業營收」。
財富管理的產品在國際金融業務分行,能夠有更多選擇,例如境外的避險基金。這樣的差別,更讓「變身假外資」的潮流,從富人間的口耳相傳,向中產階級延伸。
「我手上的客戶,老實說真正的外國人、外商沒幾個,普通上班族卻有不少,還有大家集資三百萬,要透過OBU買當紅的避險基金。大家都知道,OBU還是做台灣人生意吧,」一位具十三年金融業經歷,前年才轉調OBU部門的黃姓協理直言,「有的同業更狠,長官會要求理專教客戶如何把錢轉到OBU。」
財政部直到去年七月底,才首度與金管會專案金檢,同時查稅。結果卻是「雷聲大、雨點小」,財政部甚至發新聞稿澄清,未有「大規模查稅」的動作。
壽險靠老本重估與投資
金融業最賺的銀行業,潛藏假外資的風險,「第二賺」的壽險業,靠的也不是業務基本盤,而是法令放寬、會計政策改制帶來的利多。
去年壽險業獲利可望達前年的兩倍,國泰、富邦雙雄獲利皆創下歷史新高,富邦人壽獲利更大幅成長四二%。
但這波獲利成長,靠的不是業務基本盤,而是法令放寬、會計政策改制帶來的利多。
保險事業發展中心總經理梁正德指出,去年保費收入雖有增加,但保險損益與過去差不多,獲利增加主要還是來自投資獲利。
分析會計師簽證過的財報,前三季壽險稅前獲利高達一○○四億,較去年同期成長六成二,約三百八十億台幣。
三百八十億台幣中,有四成是不動產重估利益所貢獻,剩下六成有一大半是靠美元對台幣升值、趁金融市場高點,出清倉庫裡的投資好貨賺的。
去年,老字號國泰人壽第一季就重估不動產,前三季認列了一三六億,富邦和南山人壽也分別認列十五億、十六億。
從某個角度來說,二○一四年金融業賺大錢,根本是金管會修改會計政策,送出的大紅包。
過去,壽險業買不動產,只能用成本列帳,不論房地產價格高或低都不動。
但會計準則修改後,壽險業者可以找估價師重新鑑價,以市價計帳。重估後,每年隨著房地產價格漲跌,就要認列獲利或虧損。
但金管會允許資產重估的條件是:認列的獲利不准分配。「用白話文講,就是股東看得到吃不到,」安侯建業聯合會計師事務所行政營運長鍾丹丹直言。
加上年底才重估的中國人壽,總計壽險業約一百八十億台幣獲利不能分配。這一四%就像股東帳上的富貴,有如天邊一朵雲。
鍾丹丹指出,金管會其實對不動產獲利的態度一向謹慎,即使公司出售不動產,賺了錢,也要經過保險局核准才能分配。
更重要的是,鍾丹丹提醒,採用公允價值就不能回頭,投資人要有心理準備,未來如果房價重挫,損失也會馬上反映在財報上。
接受基本面考驗
壽險業者坦言,不動產重估的重點不是獲利,而是重估後,淨值增加,依法可有較多子彈,去做海外購併。
去年下半年,國泰金控接連宣布利用國泰人壽的雄厚資金,併購美國資產管理公司、入股東南亞銀行。
「我們淨值一下子多了將近一千三百億,等於多了五百億的空間進行海外併購,」國泰人壽副總經理林昭廷笑著解釋。
不過,林昭廷也坦言,國泰所有的不動產都做了重估,未來「沒有再多這種東西了。」
一位外資券商金融分析師也提醒,部份壽險公司去年的高獲利,是賣掉庫房裡的好股票、好債券,殺雞取卵衝高的。獲利創新,但資產負債表上的淨值卻下降,體質變弱。投資人不要只看獲利。
「去年獲利一部份是一次性認列,今年還是要回到基本面,」梁正德預期國際保險業務分公司(OIU)、網路投保等新業務將是壽險業的新契機。
五千億台幣的高獲利固然令人興奮,但每個政策都有副作用,當曾銘宗宣布台灣金融業獲利創新高的同時,也該注意另一面的社會代價。
- See more at: http://www.cw.com.tw/article/article.action?id=5064342&utm_source=ETU&utm_medium=referral&utm_campaign=ETU#sthash.KiLD7sBf.dpuf

2015年5月17日 星期日

如果一家壽險公司每年賺的錢,還不夠增資,久了,你就會發現自己的口袋不夠深

壽險業整併 到明年…退場增至10家

2015-05-18 04:38:01 聯合報 記者孫中英/台北報導


圖/聯合報提供

分享
金管會今年才鼓勵金融業藉「公開收購」加強整併,並宣稱此舉為「金石計畫」一環。不過,壽險市場不須金管會啟動「金石計畫」,就已自行打掉重練。
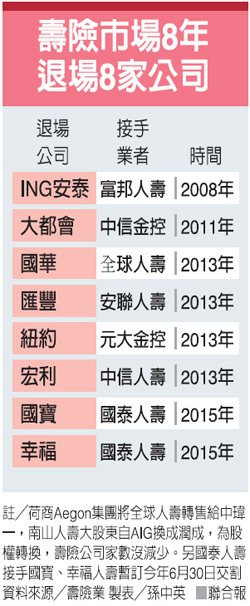
自2008年起到今年底,壽險市場將少掉8家公司,若加上明年的台灣人壽,以及去年即停止新契約進件、隨時可能退場的蘇黎世人壽,退場的壽險公司將提高到10家。
壽險公會指出,壽險市場全盛時期曾有約34家公司之多,到今年底,加上中華郵政壽險處,仍有25家,明年之後,應還會再減少兩家,只剩23家;但許多壽險業都認為,以台灣壽險市場現況「10家都嫌太多」,預料整併應會持續。
8年內,共8家壽險公司退場;扣除政府接管3家,前一波主要是外商撤離、打道回府,近期則有本土股東嫁進金控、告老還鄉。
有家大型壽險公司總經理直言,「退場的原因簡單來說,就是大股東撐不下去」。
壽險總資產已逾18.8兆,規模看似龐大,但外強中乾,去年全體業者好不容易賺了1037億元,即被金管會拿來大肆宣揚,但今年至今匯損嚴重,全市場獲利能否再有「千億」元成績,要打個大問號。
壽險業高層主管表示,「如果一家壽險公司每年賺的錢,還不夠增資,久了,你就會發現自己的口袋不夠深」。
金融海嘯之後陸續撤走的ING安泰、大都會、紐約、宏利人壽等,在台投資幾乎都逾20年,但是部分公司保費市占率連1個百分點都不到,經濟規模小,股東還要年年掏錢增資,以符合RBC(風險資本適足率)的要求。
近期遭接管或準備收攤的本國業者,部分有建商背景,當初以為踏入壽險市場,即可日進斗金、擴大資產規模、搶地投資,但最後卻增資增到自己手軟,增不出來的公司、就是擺爛,讓政府接管。
金管會「金石計畫」之中還有一項,是要取締金融市場低價競爭行為。金管會主委曾銘宗一上任就向市場殺價行為宣戰,他就任都快滿兩年,金融業殺價惡習仍不改。
壽險業者表示,台灣的市場太小,有太多壽險公司只會造成資源浪費,原本以為家數變少,殺價行為可以停歇,但是新進場的投資者一樣殺價搶市,希望金管會正視。

壽險業Q1未實現獲利 增千億


點閱2
我要評比
2/10
0
分享
主要壽險金融資產未實現損益
主要壽險金融資產未實現損益
今年首季全球股債表現佳,國內前九大壽險公司「身價」暴漲,除了稅後獲利逾405億元,帳上未實現獲利也在一季內增加832億元,推估整體壽險未實現獲利,比去年底增加近千億元。
前九大壽險公司包括國泰人壽、南山人壽、富邦人壽、新光人壽、中國人壽、三商美邦人壽、全球人壽、台灣人壽及中信人壽,九家公司總資資產共16.1兆元,約占整體壽險的85%,首季這九大公司趁著台股上揚,加速實現部分股票獲利,也有部分是靠陸、港股,首季合計九家公司稅後獲利405億元,估計整體壽險業首季稅後獲利也在410億元附近,比去年同期大幅成長約118%。
壽險業首季獲利大幅成長的同時,帳上未實現獲利也比去年底大幅提高,無論是「備供出售」項下的股票及債券,或是「持有到期」、「無活絡市場」項下的債券,價值都大幅提高,單是九大壽公司帳上未實現獲利就高達2,828億元。
其中,南山人壽隱藏在持有到期、無活絡項下的未實現獲利達873億元,備供項下則有61億元,是所有壽險公司第1季底未實現獲利最高者;其次是國泰人壽,其備供項下有438億元的未實現獲利,有200多億元是台股貢獻,另外在無活絡及持有到期項下的債券增值也有368億元。
第三名則是富邦人壽,備供項下就有686億元未實現獲利,一半來自股票、一半來自債券,另外在無活絡等部位也有110元的未實現獲利。
壽險業者帳上的未實現利益,代表未來還可轉為實際獲利的基礎,首季因為股票價格上漲,且殖利率往下,債券價格揚升,使得壽險業身價大漲。不過,4、5月債券價格又有劇烈波動,不少壽險身價又暴跌。

2015年5月15日 星期五

台幣獨強 壽險匯損恐破千億

外匯準備金 富邦條款上膛

外匯準備金 富邦條款上膛
主要公司外匯價格變動準備金變動情況
匯率狂升驟貶,壽險業今年外匯價格變動準備金快速消耗,雖然6、7月已有回升,保險局18日召集壽險公司要求未來若外匯價格變動準備金剩下年初的40%時,就必須擬定改善計畫報董事會,若只剩下20%時,除了不能再動用外,更要主動增提準備金。
壽險業者表示,20%根本是「富邦人壽條款」,主要是今牛4、5月新台幣大幅升值時,大型壽公司只有富邦人壽的外匯準備金觸及20%的警戒線,一度不得再動用,必須增加外匯避險部位,富邦人壽代表18日也在會議中力陳匯率變動都是短期現象,如目前新台幣大貶到32.653元,就沒有增提的必要。
保險局最後還是要求壽險公會回去討論出大家統一的意見及增提標準,二周後回覆保險局。
壽險業者表示,這項措施實施可能性極大,主要即是要求業者在新台幣升值時,除了要增加國外投資的匯率避險部位外,也要提早因應外匯準備金大量消耗的問題,應有增提計畫。
外匯準備金是在2012年3月上路的全新機制,即是讓各壽險公司在帳上備有一筆外匯準備金,在新台幣升值時,針對匯兌損失50%的金額,可用外匯準備金來沖抵,就不會再出現獲利因匯率而暴起暴落的情況。
壽險業者目前有新台幣9兆元左右的外幣資產,大部分是美元部位,有些有用傳統的換匯CS來避險,有些則用無本金遠期外匯(NDF)來避險,但在外匯準備金上路後,主要壽險公司多將避險部位調降,從90%降到60~80%不等,可大幅節省避險的費用,甚至還有匯兌收益。
今年4、5月新台幣大幅升值到30.5元附近,壽險業外匯準備金也從年初的548億元,剩下302億元左右,富邦人壽更是只剩下7~8億元,等於不能再動用,所幸6、7月匯率回貶,壽險業外匯準備金已回升到366~400億元左右。
但近期人民貶又重挫,外界擔心人民幣部位一向不避險,可能又會出現匯損,保險局昨日即是提出未來外匯準備金降到年初金額的40%時,公司就應擬改善計劃報董事會,20%時是要報計畫給保險局,要增提外匯準備金,即從每年未避險部位0.5%及匯兌利益50%增提外,再增加另一項增提機制。(工商時報)
2015年05月16日 04:10 記者彭禎伶/台北報導

首季匯損較大的壽險公司今年來主要亞幣對美元升貶幅
新台幣匯率獨強,壽險業「兌換損失」恐破千億元。據各壽險公司公布首季財報顯示,由於首季新台幣兌美元升值1%,整體壽險業在損益表上的「兌換損失」逼近800億元,4月新台幣更是強升逾2%,估計壽險業兌換損失已逾新台幣1,000億元,且不少公司外匯準備金已達警戒水位。

壽險業者表示,兌換損失即是各公司外幣部位依月底匯率結算時,出現的損失,3月底國壽的兌換損失142.73億元,南山人壽也有118.67億元,富邦人壽則有106.42億元,新光人壽兌換損失則達103.69億元,主要即是這四家公司資產都在2~4兆元以上,海外投資部位最大,面臨較大的匯兌壓力,因此首季各公司避險成本都從去年的0.5%以下,直接彈升到1%以上。

匯損50%內 準備金先沖抵

近年壽險業海外投資金額快速增加,目前已逼近新台幣9兆元,其中約只有一半是用成本較低的換匯(CS)來避險,另外則用NDF、一籃子貨幣及自然避險,過去只要新台幣一升值,壽險業可能當月大虧數百億元。

不過由於金管會自2013年開放壽險業者可以「外匯價格變動準備金」,在兌換損失50%的範圍內先以準備金沖抵,再加上壽險公司會用衍生性商品等避險,因此新台幣獨強已不像往年會造成壽險公司嚴重的帳面虧損,今年首季如國壽、富邦人壽都獲利逾百億元,南山人壽稅後則有43.8億元,新壽首季也獲利20.5億元。

台幣再升值 恐衝擊獲利

但壽險業者也表示,4月新台幣升值情況更嚴重,各公司繼續以外匯準備金支應,整體業界帳上兌換損失應已破千億元,甚至更嚴重;且保險局規定外匯準備金餘額剩下年初30%時,各公司就必須調整避險政策,若只剩下20%即不可再動用,3月及4月已陸續有壽險公司的外匯準備金面臨「警戒水位」,若台幣再繼續升值,可能就會直接衝擊獲利。

今年首季壽險公司動用外匯準備金約150億元,帳上約剩下400多億元,4月再動用50~60億元,5月若新台幣再繼續強升,則有些公司已不能再動用準備金,屆時就必須動用NDF(無本金遠期外匯)等來避險,屆時成本就會提高,獲利也會再受衝擊。

2015年5月4日 星期一

南山砸40億買資訊設備 同業咋舌 |


2015-05-04
記者廖千瑩/專題報導
潤成投資自入主南山人壽以來,爭議不斷;保險業界傳出,南山人壽去年豪擲新台幣40幾億元,向德國思愛普軟體系統公司(SAP)簽約,進行資訊系統解決方案相關規劃,由於保險資金來自保戶,南山花錢不手軟,手筆之大讓業界咋舌。

南山人壽總部。(資料照)
不過,南山花大錢跟德國軟體系統商合作資訊系統解決方案,由於德方不諳台灣的壽險公司作業,南山還派出9名高階主管前往德國當場教學,對此,保險業界議論紛紛,認為依照業界做法,花幾十億元投資資訊系統並不合理,且效益如何還有待觀察。
潤成入股後 爭議不斷
南山人壽在潤泰集團總裁尹衍樑入主後,頻頻惹議,先是與業務員間的勞資爭議始終沒有拿出誠意解決,接著在2年期限一過大裁內勤員工;不只如此,尹衍樑先前更打算利用南山人壽及外圍資金,插旗中信金;沒過多久,近期又爆出南山與兆豐金洽談換股合併的爭議,尹總裁的10年承諾眼看就要破功。
據了解,南山人壽副董事長杜英宗先前在一場餐會中,就向與會人士透露,南山擬砸46億元向德國SAP進行資訊系統相關解決方案,這個消息後來也傳到保險業界,由於金額之大,讓業界都很驚訝,紛紛向南山打聽「到底是什麼偉大的系統,為什麼要這麼貴?」
什麼系統那麼貴?
壽險業者說,根據南山的說法,這個解決方案會用來進行公司重要資訊、保戶服務等全面改造,不過根據一般業界做法,通常硬體會跟IBM等廠商購買,但系統會自己開發,通常金額不會這麼高,南山因為外包給德國軟體商SAP做才會這麼貴,不過通常SAP做製造業資訊系統解決方案比較多,金融業反而比較少。
壽險業者指出,南山花這麼大筆錢投資資訊系統,堪稱業界近年來最大一筆資訊系統投資案。
根據南山人壽年報顯示,在重大或有負債及未認列的合約承諾項目下,南山已於去年4月30日與思愛普軟體系統股份有限公司(SAP)簽訂合約,共同規劃資訊系統解決方案計畫事宜,截至去年底,尚未支付合約價款為21.2億元;再進一步觀察年報的無形資產變動,南山已付款的金額有17.8億元,兩項合計總金額約為39億元。
不過若看年報前一年度的變動金額,該項目花費僅6千萬,與103年度17.8億元差異甚大。

2015年5月3日 星期日

南山人壽第二季起投資性不動產後續衡量改為公允價值模式

工商時報【記者彭禎伶╱台北報導】
6月全球債災,造成國內壽險業帳面重大損失,南山人壽昨(6)日即宣布,將以8月底為基礎重新調整會計科目,將「備供出售」項下部分債券資產,移往「持有到期」及「無活絡市場」,這也是債災後首家決定調整會計科目的壽險公司。
南山人壽財務長許妙靜表示,會作出此決定,主要是有些債券願意成交或報價的量非常少,根本不是真的可以出售債券的價格,用來作為財報的評估依據並不合理,因此決定將備供出售的資產重分類,但這項決定並不會影響南山的損益表及股東權益。
壽險業者表示,主要是備供出售項下資產必須每季依「市價」列帳,債券價格若下跌,則未實現利益就會減少,甚至變成未實現虧損,並進一步影響到淨值,每季若大幅波動,更會造成綜合損益表的綜合淨利是負值。
但若放在持有到期及無活絡市場的資產,其價格變化不會影響損益及淨值,市場預期,南山這次重分類,即是要降低淨值及綜合損益表的波動性,降低未來再有升息情況、債券價格大幅下跌的衝擊。
南山人壽到今年6月底,其備供出售項下除了股票、基金受益憑證之外,還有3,446億元的國內政府公債、407億元的公司債、476億元的金融債;另外,國外債券則有2,846億元,合計這些債券到6月底市價7,175億元左右。
在6月債災中,南山人壽算是國內壽險公司中受影響金額最大者,其備供出售項下原本有600多億元的未實現獲利,到6月底僅剩下195億元,少了逾400億元,連帶使得南山人壽的淨值也降到1,247億元,從先前淨值第一大壽險公司,變成淨值第三名。
南山人壽決定重分類後,許妙靜表示,會將備供項下部分債券資產,以6月底市價作為成本,移往持有到期及無活絡市場項下,且減損金額或未來到期獲利金額都會依到債券存續期間,分年認列,不會影響獲利數字。


人氣:
證交所重大訊息公告

(5874)南山人壽-公告自103年第二季起變更會計政策

1.事實發生日:103/06/19
2.發生緣由:
(1)董事會決議日期: 民國103年06月19日
(2)變動之性質: 投資性不動產後續衡量之會計政策由成本模式改為公允價值模式。
(3)變動之理由: 金管會於103年1月10日修正保險業財務報告編製準則,並自103年1月1日起施行,本公司為使財務報表能提供更可靠且攸關之資訊,提高財報透明度,有利國際接軌,並增加公司淨值及未來風險承受能力,投資性不動產之後續衡量將由成本模式改為公允價值模式。
(4)會計變動追溯適用變更年度之前一年度影響項目與預計影響數:
A.對102年1月1日資產負債表之影響:
投資性不動產增加約104億元
遞延所得稅負債增加約8億元
保留盈餘增加約96億元
B.對102年12月31日資產負債表之影響:
投資性不動產增加約133億元
遞延所得稅負債增加約9億元
保留盈餘增加約124億元
C.對102年度綜合損益表之影響:
投資性不動產利益增加約30億元
所得稅費用增加約2億元
本期淨利增加約28億元
基本及稀釋每股盈餘增加約0.30元
另102年12月31日之保險負債依金管會規定之方式及基礎進行公允價值評估後,公允價值並未大於帳列數,無須增提保險負債。
(5)對前一年度期初保留盈餘之實際影響數:102年1月1日保留盈餘增加約96億元。
(6)會計師就合理性逐項分析表示之意見: 會計師依照保險業財務報告編製準則第六條規定,就本公司會計政策變動相關資料進行逐項分析,分析結果尚屬允當合理。
(7)獨立董事表示反對或保留之意見: 無。
3.因應措施:本公司於103年6月19日董事會決議通過,自103年第二季起變更投資性不動產之後續衡量方式,後續將依保險業財務報告編製準則規定辦理。